Durante años fue posible describir a una imprenta por una especialidad relativamente clara: comercial, editorial, gran formato, etiquetas o envases. Hoy esa frontera se mueve. Un cliente que compra catálogos también puede necesitar cajas para comercio electrónico; una marca que encarga material de punto de venta necesita series cortas de etiquetas y versiones regionales; un proveedor de impresión digital descubre que su relación con el cliente puede extenderse a datos, almacenamiento y despacho. Un análisis difundido el 8 de octubre en el entorno de drupa Insights sitúa el packaging entre los caminos de expansión más visibles de la industria. La noticia invita a mirar el negocio más allá de la máquina, aunque conviene leer con cuidado las cifras antes de trasladarlas al mercado chileno.
La investigación citada combina dos tipos de evidencia que no deben mezclarse. Una encuesta de Alliance Insights realizada en 2025 a 339 proveedores de impresión norteamericanos encontró que el 83 % atendía al menos un segmento fuera de su negocio principal. Para ampliar la perspectiva, los investigadores revisaron desarrollos empresariales verificados en Europa, Asia, Sudamérica, Oriente Medio y África. Entre esos casos documentados, el packaging aparece como un área destacada de expansión, especialmente en Asia y Sudamérica. La propia comunicación advierte que tales ejemplos internacionales no representan una estadística de mercado para cada región. Por lo tanto, no se puede concluir que el 83 % de las imprentas chilenas ya se haya diversificado ni que el packaging sea aquí la opción rentable para todas.
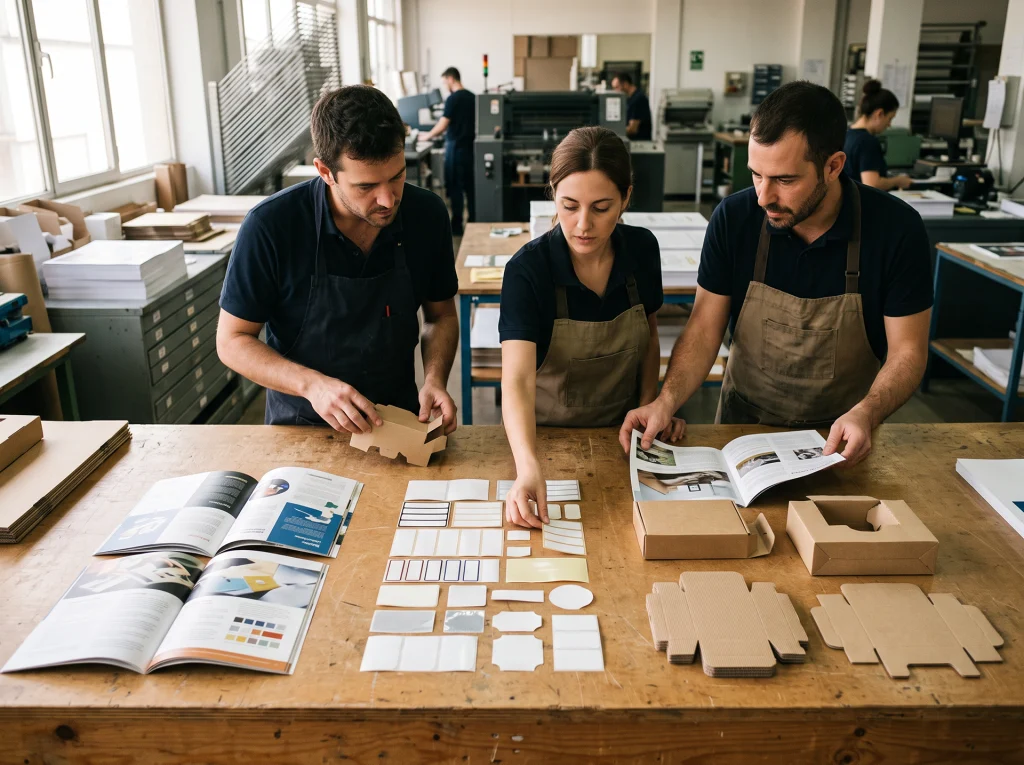
La misma publicación señala que el 69 % de los compradores de impresión consultados espera aumentar la participación del impreso en su mezcla de comunicación durante los próximos doce meses. Esa expectativa tampoco debe leerse como una predicción de ventas para Chile ni como el retorno automático de todos los formatos tradicionales. Sugiere que algunos clientes asignan al soporte físico un papel específico junto a canales digitales: presencia material, segmentación, experiencia táctil o permanencia. En packaging, el envase viaja con el producto y suele ser el último contacto visual antes de la compra. Pero esa cualidad crea exigencias nuevas para quien viene del impreso comercial: estructuras, resistencia, normativas sectoriales, códigos, trazabilidad y coordinación con líneas de envasado.
Entrar en packaging no consiste simplemente en hacer un archivo más pequeño sobre otro sustrato. Una caja plegadiza debe funcionar en almacenamiento, armado y exhibición; una etiqueta debe adherirse, resistir uso y conservar información; un envase flexible necesita equilibrar barrera, sellado y desempeño de impresión. La preprensa incorpora planos de troquel, áreas de seguridad, blancos y barnices, y controles de color sobre materiales muy distintos del papel estucado. También cambia la conversación comercial. El cliente puede pedir certificados, tolerancias y pruebas físicas antes de aprobar un lote, y un error gráfico podría inutilizar envases ya llenos o retrasar un lanzamiento. Hay oportunidades de mayor valor, pero van acompañadas de responsabilidades técnicas que la imprenta debe poder cumplir.
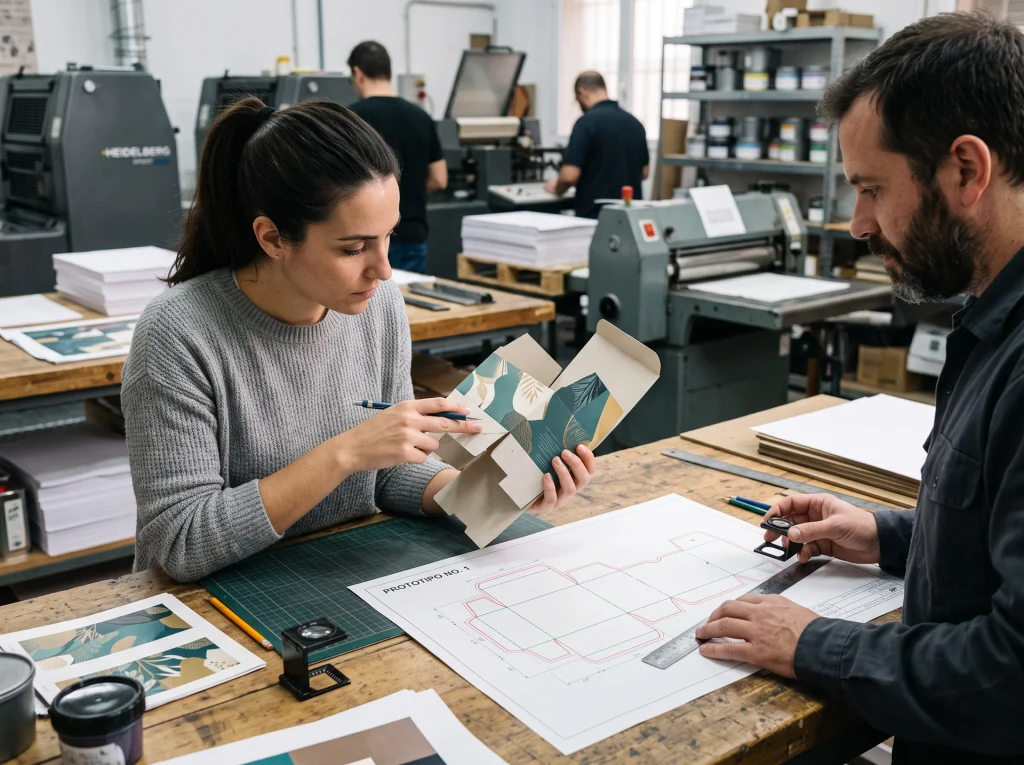
La diversificación puede adoptar formas menos costosas que comprar una línea completa. Una imprenta comercial puede comenzar diseñando y gestionando campañas de empaque, producir prototipos o series piloto, asociarse con un convertidor para los tirajes finales y aprender de las exigencias del sector. Otra puede especializarse en etiquetas de tiraje corto si ya domina archivos variables y acabados; una tercera puede ofrecer corrugado personalizado mediante socios de producción. La clave es saber dónde empieza y termina el control de calidad propio. Si la empresa vende una solución que fabrica un tercero, sigue siendo responsable ante el cliente por color, plazos, confidencialidad y consistencia. Un acuerdo de subcontratación mal definido puede convertir una nueva línea de negocio en una fuente permanente de reclamos.
Las herramientas citadas por el análisis —automatización, robótica, IA y flujos integrados— pueden ayudar a administrar más SKU y lotes cortos, pero tampoco resuelven una demanda inexistente. Antes de invertir, una imprenta debería revisar qué clientes actuales ya compran packaging a otros proveedores, cuánto gastan, qué problemas encuentran y qué volumen podría captar. Después conviene calcular el margen completo, incluyendo muestras, iteraciones de diseño, mermas de puesta a punto, terminaciones, logística y posibles rechazos. Un equipo puede producir un objeto técnicamente excelente y aun así no recuperar su inversión si el calendario de pedidos es irregular. La estrategia empieza en una necesidad comprobable y en las capacidades de la organización, no en un catálogo de feria.
Para Chile, la investigación ofrece una pauta de preguntas más útil que una cifra importada. Habría que conversar con imprentas comerciales que hayan entrado en etiquetas o cartón, con convertidores que reciban trabajos desde agencias y con marcas que evalúen proveedores para series pequeñas. ¿Qué productos motivaron el salto? ¿Qué equipos se compraron y qué tareas se tercerizaron? ¿Cómo cambiaron las competencias de preprensa, diseño estructural y venta? ¿Qué certificaciones o ensayos fueron necesarios? Una muestra local, aunque modesta, permitiría distinguir entre diversificación prometida y negocio sostenido. También podría mostrar casos donde permanecer especializado fue una decisión más rentable que ampliar el catálogo.
El packaging aparece en este estudio como una ruta frecuente dentro de los casos examinados, no como destino obligatorio de toda imprenta. La enseñanza editorial es que la industria gráfica se reorganiza alrededor de problemas del cliente que rara vez respetan las antiguas divisiones entre soportes. Studio Gráfico 7 puede aprovechar esta noticia para observar ese cambio en Chile con nombres, inversiones, errores y resultados concretos. Una buena crónica seguiría a una empresa antes y después de su primer pedido de envases: qué sabía hacer, qué tuvo que aprender y en qué momento el nuevo servicio comenzó a generar margen. Esa historia explicaría la convergencia mejor que repetir un porcentaje sin contexto.
